

lo + visto
lo + comentado
24 | Calendario de pagos de Anses: cuÃ...
23 | Papa León XVI en la Ciudad de Bu...
22 | SUAF de Anses: el monto de las as...
20 | Los cocineros coinciden: “Para ...
20 | Dónde denunciar delitos durante ...
18 | A qué hora llega el papa León X...
17 | La tarifa de US$70.000 que el DHS...
17 | Polonia: un ataque armado en Crac...
Horóscopo
Cotizaciones

Tapas de Diarios:


La Nación Dólares del colchón para comprar propiedades: qué cambió con la nueva norma de la UIF y qué controles siguen vigentes
15/11/2026

La Unidad de Información Financiera flexibilizó algunos criterios para evaluar el origen de los fondos en las operaciones inmobiliarias. Sin embargo, los escribanos deberán seguir realizando controles
La Unidad de Información Financiera (UIF)- el organismo encargado de prevenir el lavado de dinero en la Argentina- dio un nuevo paso para facilitar el uso de los dólares del colchón en la compra de propiedades. Esto se da, después de que en octubre se reglamentara la Ley de Inocencia Fiscal II (Ley 27.826), que modificó el régimen de Inocencia Fiscal I (Ley 27.799). En esta rectificación todavía quedaba pendiente una norma clave: la que debía establecer cómo actuarían los escribanos y otros sujetos obligados frente a quienes quisieran utilizar ahorros no declarados.La ley había fijado un plazo de 15 días hábiles para que la UIF dictara esa reglamentación, que vencía el 2 de noviembre. Finalmente, el organismo publicó su resolución en el plazo indicado, con una flexibilización de algunos criterios para evaluar el origen de los fondos, aunque sin eliminar las obligaciones de control de los escribanos.Entonces, es importante preguntarse ¿qué cambió realmente con la nueva resolución? “Cambió algo, pero no mucho”, explica Sebastián Domínguez, CEO de SDC Asesores Tributarios. Según el especialista, los escribanos ahora cuentan con un margen de valoración algo más flexible, pero igualmente deben analizar y documentar el origen de los fondos, como lo hacían antes.Dólares del colchón: los cuatro cambios principales para comprar una propiedad1. Ponderación más flexible, sin eliminar controlesLa resolución no suprime la obligación del escribano de analizar el origen de los fondos en compras de inmuebles por encima de los 700 salarios mínimos. Sin embargo, sí cambia la forma de evaluar al cliente, ya que obliga a considerar su adhesión al régimen simplificado como un antecedente favorable y elemento atenuante de riesgo.Según explica Domínguez, para acceder a este tratamiento deben cumplirse tres condiciones:Que el escribano pueda verificar la adhesión vigente del contribuyente al régimenQue la operación se canalice conforme a lo previsto en el artículo 40 bis de la Ley 27.799, incorporado por Inocencia Fiscal II Que no se configuren las causales de exclusión establecidas por la normativaSin embargo, la adhesión al régimen no implica una aprobación automática de la operación. El escribano debe continuar evaluando el perfil del cliente, las características de la compraventa y los posibles indicadores de riesgo.Es decir, que en una escritura que implique un monto menor a 700 salarios mínimos vitales, el escribano no es sujeto obligado por lo que puede realizarse la operación en efectivo, y no debe pedir origen de fondos. 2. El efectivo y los dólares sin comprobante pierden peso como sospecha aisladaOtro de los cambios relevantes está relacionado con el uso de dólares guardados fuera del sistema financiero.Para los contribuyentes que cumplen las condiciones del tratamiento favorable, el uso de efectivo o la falta de documentación sobre cómo se compraron originariamente los dólares ya no son determinantes por sí solos para calificar la operación como sospechosa.Este punto resulta especialmente importante para quienes conservaron ahorros durante años y no cuentan con comprobantes de su adquisición.3. La Debida Diligencia Simplificada Especial casi no aplica a escriturasLa exención total de justificar ingresos (Debida Diligencia Simplificada Especial) no se aplicará en la práctica a las operaciones inmobiliarias. Esto se debe a que dicho régimen tiene un tope anual de aproximadamente $100 millones, y una escritura típica que supera los 700 salarios mínimos excede ese monto. Por ende, sobre las operaciones inmobiliarias de cierto volumen solo rige el beneficio del antecedente favorable, debiendo analizarse igualmente el origen de fondos.4. Mantenimiento del Reporte de Operaciones Sospechosas (ROS)La nueva resolución tampoco elimina la obligación de presentar un Reporte de Operación Sospechosa (ROS) ante la UIF cuando existan indicios que justifiquen esa comunicación.Esto incluye, entre otros supuestos, operaciones que presenten señales de posible ilicitud o maniobras de fraccionamiento destinadas a evitar los controles establecidos.Por lo tanto, estar adherido al régimen simplificado no garantiza que una operación inmobiliaria quede fuera del alcance de los controles antilavado.¿Por qué la flexibilización es limitada?En la resolución de la UIF, el GAFI (Grupo de Acción Financiera Internacional)- organismo encargado de establecer estándares internacionales para combatir el lavado de dinero y el financiamiento del terrorismo- tiene un lugar central: la UIF fundamenta toda la flexibilización de los controles en los propios estándares internacionales dictados por este organismo.En los fundamentos de la resolución, la UIF hace referencia a las recomendaciones del GAFI. En concreto, citan al informe de la entidad internacional Investigating Professional Money Laundering, Underground Banking, and the Use of Hawala and Other Similar Service Providers, publicado en septiembre de 2026.El documento destaca la importancia de promover la inclusión financiera mediante medidas proporcionales y basadas en riesgos, que permitan distinguir las actividades económicas legítimas de aquellas vinculadas con la utilización criminal de los sistemas financieros informales.La idea es evitar que controles excesivos o indiscriminados terminen desplazando a los usuarios hacia circuitos no regulados, sin debilitar los mecanismos destinados a detectar operaciones ilícitas.Sin embargo, una flexibilización demasiado amplia de la UIF “podría incluir al país en la denominada ´lista gris´, lo que afectaría su acceso a los mercados capitales internacionales”, concluye Domínguez.


También te puede interesar:
El hábito de higiene de Brad Pitt que generó debate en los sets de filmación
Eli Roth, quien se puso en la piel del sargento Donny Donowitz, más conocido por su apodo “El Oso Judío”, en la película Bastardos sin gloria, aseguró que Pitt lleva consigo siempre toallitas húmedas
»
Leer más...

Papa León XIV en Perú, EN VIVO: la misa en Santa Cruz de Succhabamba hoy, minuto a minuto
El Pontífice continúa su visita en territorio peruano; encabezará la coronación de la Virgen Inmaculada en Chiclayo y participará de un encuentro de oración por la clausura del Año Jubilar en el Santuario de Santo Toribio de Mogrovejo
»
Leer más...
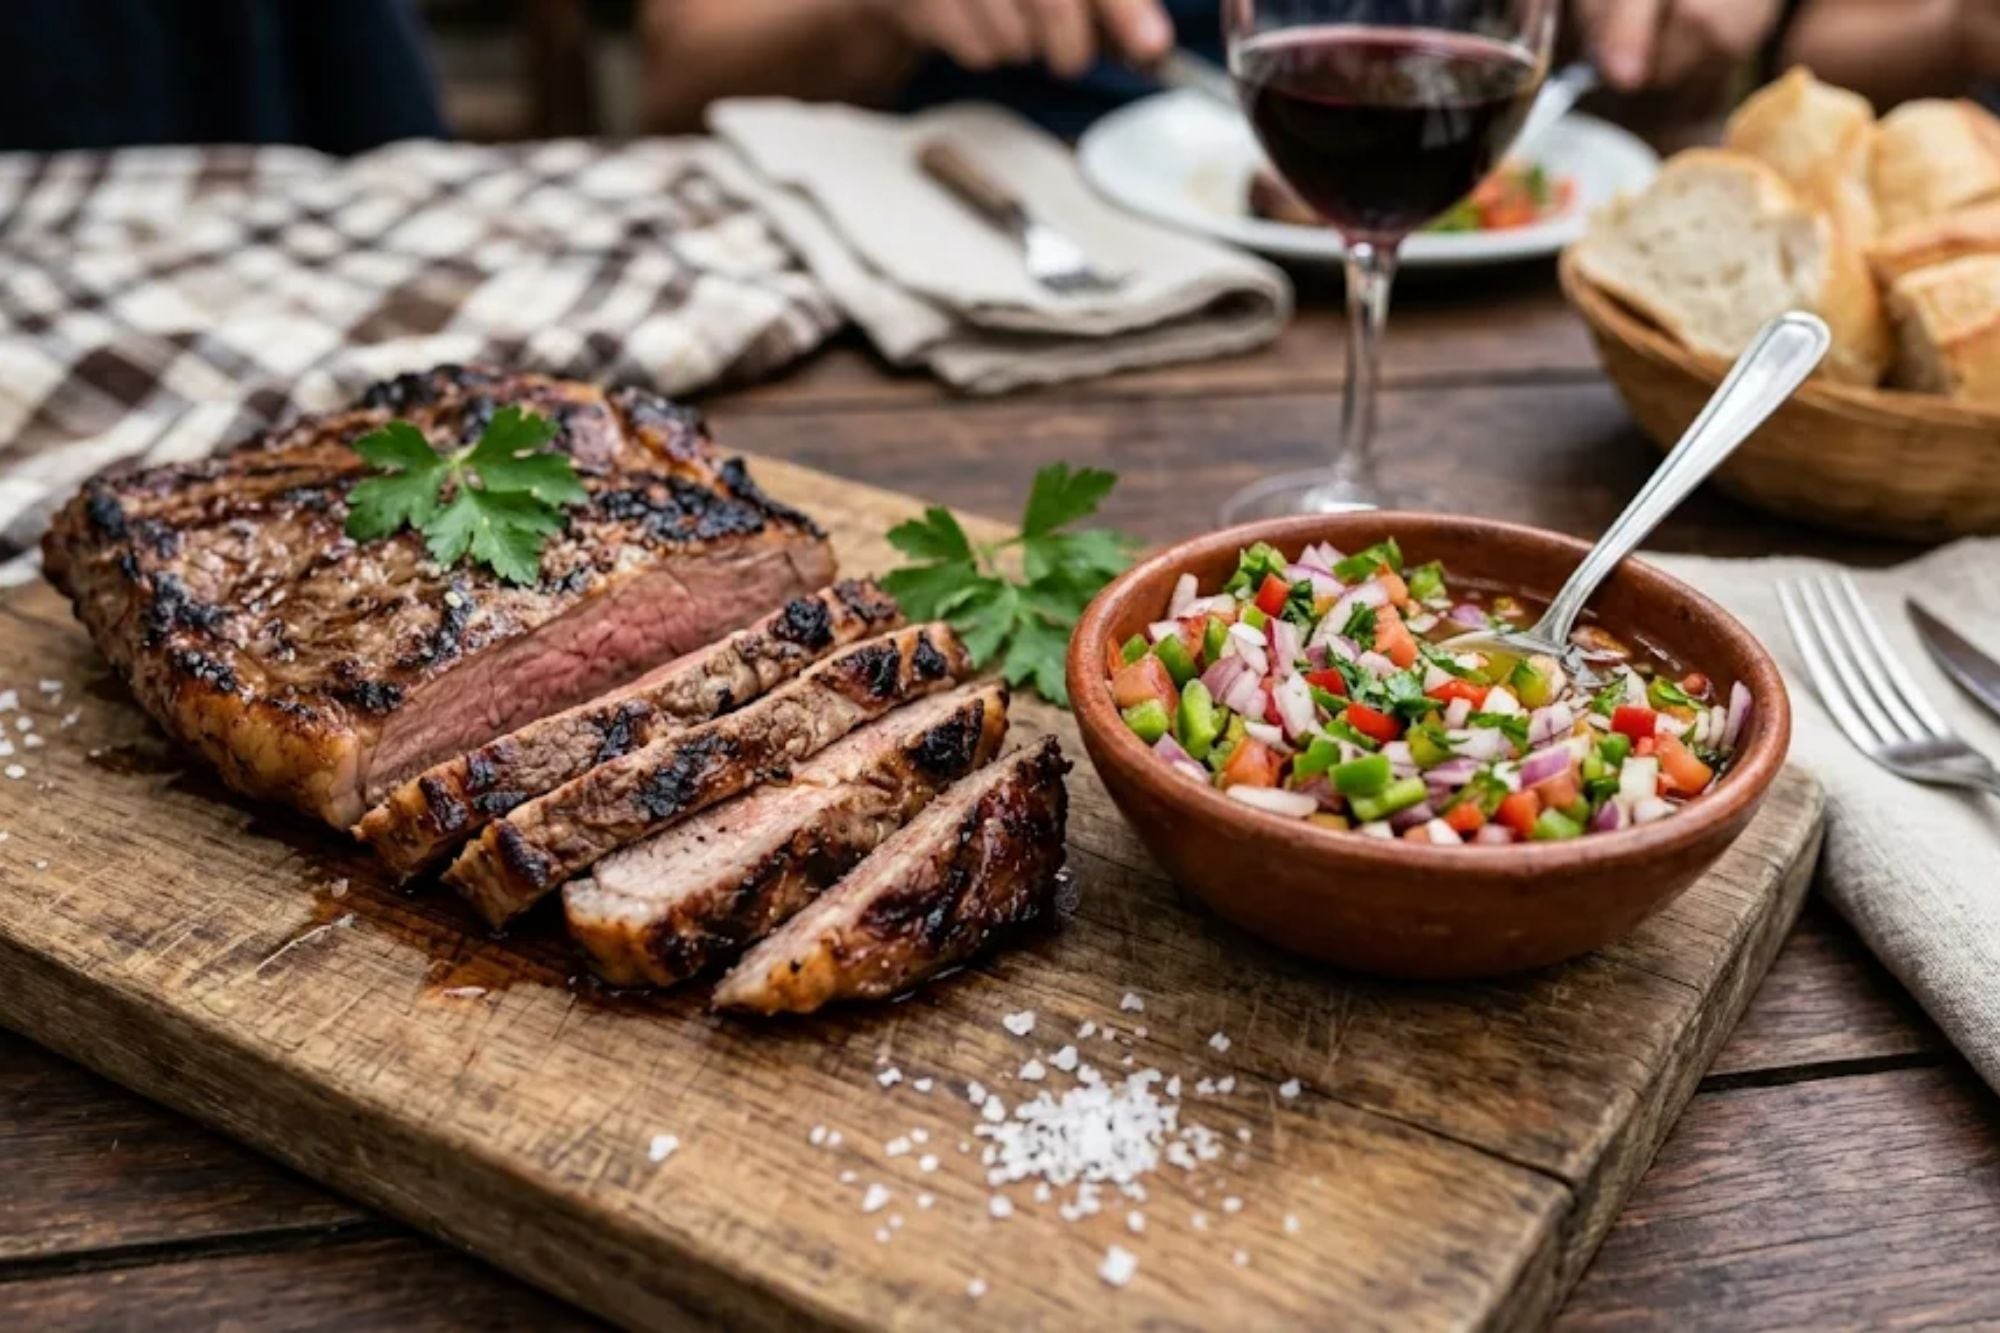
Los cocineros coinciden: “Para que la salsa criolla quede rica, incorporá jugo de limón en reemplazo de una dosis excesiva de vinagre”
Los cocineros profesionales revelan el truco definitivo para transformar este acompañamiento clásico; el uso del limón aporta un perfil cítrico que evita la acidez invasiva del vinagre
»
Leer más...

Así es el recorrido del papa León XIV en Córdoba: los detalles de la caravana
El Sumo Pontífice se trasladará en auto particular y en el papamóvil, según el trayecto; por qué avenidas pasará y en qué lugares pueden ingresar peatones
»
Leer más...
qué te pareció esta noticia?
Todavía no hay comentarios. Escriba el suyo.
Nuestras redes sociales


Programación. En vivo:
No hay programa en vivo.
Mensajero
Enviar mensaje
Clima
Secciones de la web
Categorías de noticias
Nuestras redes sociales
Para contactarse con nosotros
Radio Rawson 105.1 Mhz
Facebook: Jose Elias (recuerdos)
Twitter / X: @radio_rawson
Instagram: @radio_rawson
Whatsapp: +54 9 280 484-7008
Rawson - Chubut
Facebook: Jose Elias (recuerdos)
Twitter / X: @radio_rawson
Instagram: @radio_rawson
Whatsapp: +54 9 280 484-7008
Rawson - Chubut
Mapa
Desarrollado por VeemeSoft - www.veemesoft.com.ar
